El pretendido «Dictamen Técnico-Jurídico» del Asesor Parlamentario del cuerpo legislativo, Dr. Roberto Ángel Bujedo —que sirvió como base para que la Comisión Especial emitiera el Despacho N.º 002/26 y votara el envío de fojas a la Fiscalía de Instrucción—, quedó totalmente destruido ante la compulsa de los extractos bancarios oficiales del Banco de la Provincia de Córdoba (BANCOR).
En su informe escrito y en placas públicas difundidas desde sus redes sociales profesionales, Bujedo afirmó la existencia de un “faltante bancario sin rendir de $7.000.000,00 de capital de la inversión en el Fondo Común Champaquí (Bancor)”, sosteniendo falsamente que dicho importe “no posee comprobante de rescate ni ingreso al Tesoro”.
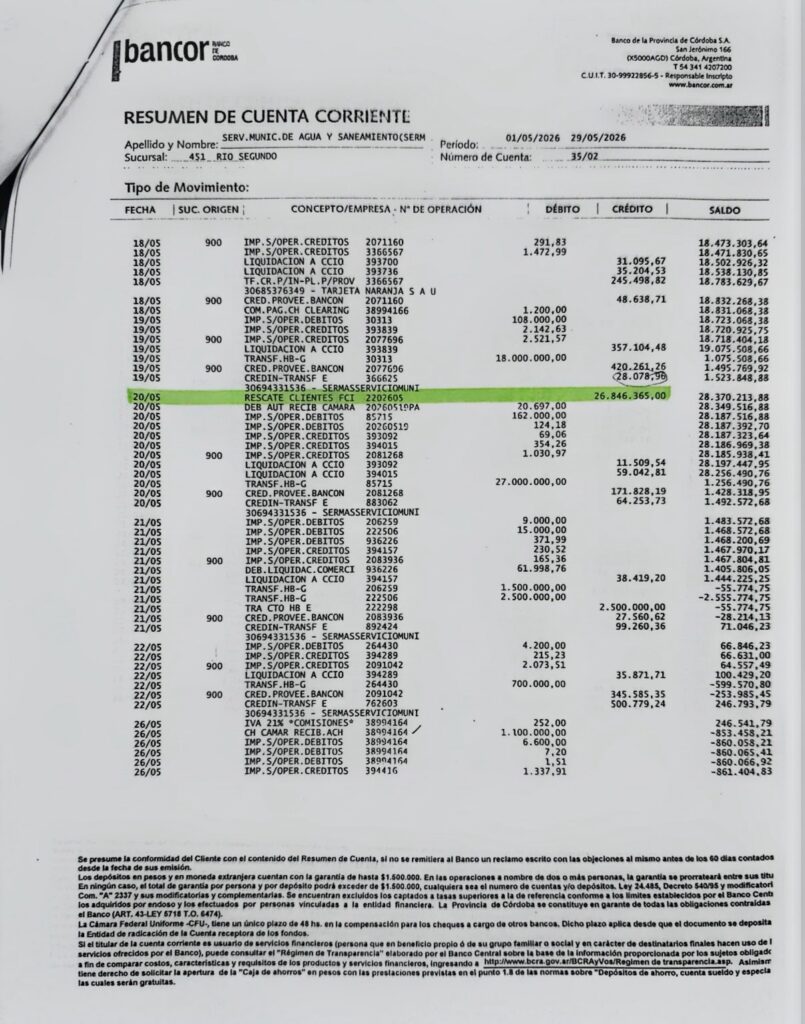
Sin embargo, el Resumen Oficial de la Cuenta Corriente Nº 35/02 de Bancor perteneciente al SerMAS — que interpretó mal o adrede del período mayo de 2026— deja al descubierto una impericia contable elemental que dejaría ridículo a un estudiante de primer año de ciencias económicas: el asesor no supo leer la diferencia entre una columna de créditos (ingresos) y una columna de débitos (salidas).
Débito no es rescate de Granja: la torpeza que demolió el dictamen
La documentación bancaria oficial correspondiente al día 19 de mayo de 2026 período ya bajo la tutela de las cuentas del intendente Interino Ricardo Granja no deja margen para dobles interpretaciones ni relatos de ocasión:
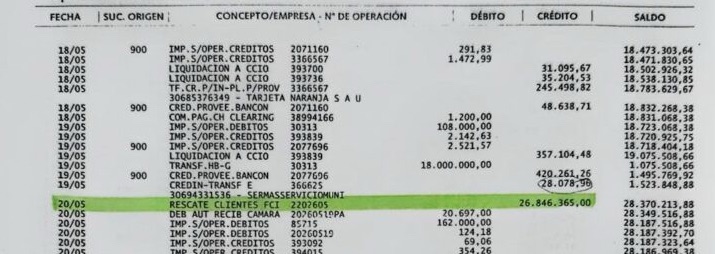
1. El dinero ingresó completo (+$26,8 millones): Bajo el concepto unívoco y excluyente RESCATE CLIENTES FCI (Operación Nº 2202605), Bancor acreditó de manera efectiva en la columna de CRÉDITOS (+) la suma exacta de +$26.846.365,00. La totalidad del capital colocado más sus rendimientos financieros ingresó formalmente a la cuenta bancaria del ente. No faltó ni un solo centavo.
2. La confusión de un débito con un rescate: Para inventar el supuesto faltante de $7 millones, Bujedo argumentó que el 19 de mayo «sólo se rescataron $18 millones». La lectura del resumen bancario expone la ignorancia o la manipulación: la partida de $18.000.000,00 (Operación Nº 30313) figura en la columna de DÉBITOS (-) bajo el concepto TRANSF. HB-C. Es decir: no fue ningún rescate parcial de inversiones, sino una transferencia bancaria de salida de fondos emitida y transferida desde la propia Municipalidad.
3. El vaciamiento de $27 millones al día siguiente: Lejos de existir fondos desaparecidos en la órbita del ente, fue la propia administración ejecutiva de turno la que, apenas 24 horas después de acreditados los fondos (el 20 de mayo), ejecutó un nuevo giro electrónico saliente bajo el código TRANSF. HB-G (Op. 304015) por -$27.000.000,00, dejando la cuenta en un saldo residual de $1,2 millones y provocando días más tarde el giro en descubierto.
La disyuntiva para el asesor parlamentario es terminal: o incurrió en una ignorancia inexcusable al no poder distinguir un ingreso de rescate bancario de una orden de egreso municipal, o alteró a sabiendas el sentido de las partidas contables para fabricar una falsa apariencia de delito. Cualquiera de las dos hipótesis invalida su aptitud para dictaminar en un expediente público.
La trampa temporal: las operaciones ocurrieron tras el cese de funciones
El yerro técnico de Bujedo se agrava al contrastar las fechas de las operaciones con la cronología administrativa municipal:
El cese formal, legal y operativo de las autoridades del SerMAS se produjo el 5 de mayo de 2026.
La entrega física de inventarios, cheques en cartera y conciliaciones a la Secretaría de Hacienda se efectuó el 13 y 14 de mayo.
El rescate de los $26,8 millones y las posteriores transferencias bancarias de salida ($18 millones y $27 millones) ocurrieron a partir del 19 de mayo.
Esas transferencias electrónicas fueron libradas con las claves y dispositivos token bancarios en poder exclusivo de las autoridades del Departamento Ejecutivo interino. En ese mismo período, Roberto Bujedo se desempeñaba paradójicamente como Coordinador General de Legal y Técnica de esa misma gestión municipal.
El asesor pretendió adjudicarle a una dirección que ya había cesado el 5 de mayo las órdenes de transferencia y los manejos bancarios que su propia administración ejecutó dos semanas más tarde.
La obligación de los concejales: anular el dictamen y rehacer el trabajo
Con la incorporación formal de los extractos bancarios de Bancor al Concejo Deliberante, los miembros de la Comisión Investigadora (Rodrigo Correa, Marcela Bugedo y Fernanda Zárate) quedaron colocados contra la pared:
El Despacho N.º 002/26 carece de base real: Al haberse estructurado ciegamente sobre las afirmaciones de un dictamen con errores contables groseros, la resolución del cuerpo adolece de falsedad ideológica y nulidad absoluta.
Invasión de facultades: La Comisión se arrogó potestades de auditoría contable que la Ley Orgánica Municipal N.º 8102 (Art. 84) reserva de forma exclusiva y excluyente al Tribunal de Cuentas. Concejales sin formación pericial convalidaron a libro cerrado un informe que leyó al revés los números del banco.
La responsabilidad institucional: Si los ediles insisten en sostener el despacho acusatorio teniendo a la vista los extractos oficiales de Bancor que prueban que los fondos ingresaron íntegramente por $26,8 millones, incurrirán en una convalidación deliberada de hechos falsos ante el Ministerio Público Fiscal.
El camino reglamentario para el Concejo Deliberante es ineludible: declarar la nulidad del informe de Bujedo, apartarlo preventivamente de su función y girar las fojas al Tribunal de Cuentas para que sean los auditores legales quienes examinen los números sin burradas ni operaciones políticas de por medio.
