El dictamen a medida: Bujedo omitió auditar a su propio cuñado y borró la responsabilidad de Granja en la disolución del SerMAS
Documentos oficiales de la entrega administrativa de mayo revelan una maniobra de manipulación documental: el asesor legislativo construyó acusaciones públicas suprimiendo que el 64% de los supuestos “vales” eran compensaciones del propio Municipio, ocultó órdenes de pago a su familiar directo y se auto-eximió del rol protagónico que él y Ricardo Granja tuvieron durante la transición del ente, armando un relato artificial con el único fin de sembrar dudas sobre un traspaso institucional completamente normal y justificar una persecución política y judicial contra Darío Chesta y su entorno.
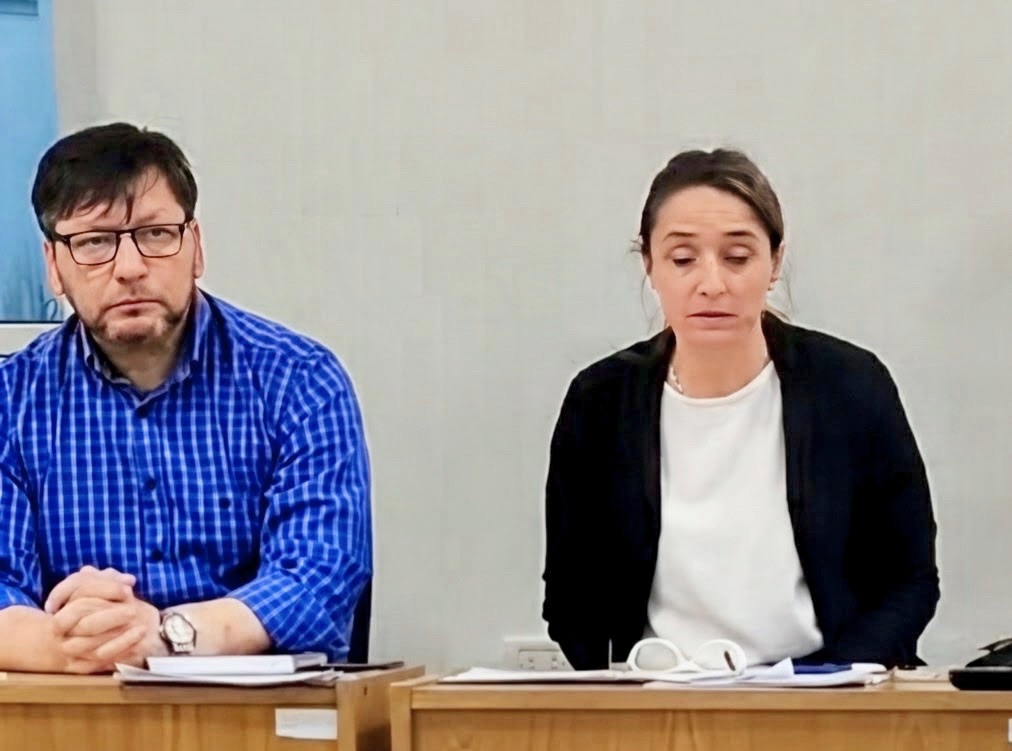
En las últimas horas, una serie de versiones y afirmaciones circularon en el debate público local intentando instalar sospechas sobre el manejo de fondos en el disuelto Servicio Municipal de Agua y Saneamiento (SerMAS). Dichas versiones encontraron su origen técnico en el denominado “Dictamen Técnico-Jurídico” elaborado por el Asesor Legislativo del Concejo Deliberante, Dr. Roberto Bujedo, a requerimiento directo del Presidente del Cuerpo, Dr. Ricardo Granja.
Sin embargo, el acceso exclusivo a las actas oficiales de traspaso y entrega administrativa —firmadas y selladas ante la Secretaría de Hacienda los días 13 y 14 de mayo de 2026— deja al descubierto un contraste documental demoledor: lo que se difundió como una rigurosa auditoría encubre omisiones deliberadas de familiares directos, supresión de fojas contables y un blindaje político a medida para desligar responsabilidades de la conducción interina que encabezaron el propio Granja y Bujedo.
Detrás del ropaje técnico y de las citas dogmáticas, queda en evidencia que el dictamen no es más que un libreto armado a propósito para generar mantos de sospecha sobre un traspaso administrativo que fue absolutamente normal y transparente, utilizando esa duda artificial como trampolín para una operatoria de persecución política y judicial coordinada contra el intendente Darío Chesta y los funcionarios de su equipo de gestión.
La omisión familiar: El cuñado fuera del radar judicial
En su escrito, el Dr. Roberto Bujedo formuló graves acusaciones contra diversos proveedores comerciales de Río Segundo (nombrando con saña a firmas como La Cuarta S.A., Colnago o Electrodos Córdoba) y propiciando que se remitan sus facturas a la justicia penal bajo la acusación de conformar supuestas irregularidades.
No obstante, en la foja oficial de entrega administrativa caratulada “Detalle de vales – Adelantos a proveedores al 13/05/2026”, aparece una serie de pagos que el asesor legislativo decidió censurar y borrar por completo de su análisis:
- Constan pagos imputados a cuenta de facturas a favor del proveedor RUBÉN BOYERO por $351.329,29 (Factura 1-008766), $122.365,70 (Factura 1-008791) y $276.974,13 (Factura 1-008986).
- Asimismo, figura en la planilla de obligaciones pendientes la Orden de Pago Nº 275/26 por la suma de $649.020,00 a nombre del mismo comerciante.
El silencio del asesor sobre este proveedor no responde a un error contable, sino a un lazo de sangre política y familiar: la cónyuge de Rubén Boyero es la hermana directa de Roberto Bujedo.
Mientras para los comerciantes locales se dictaminaron denuncias penales por “caja negra”, sobre el negocio del cuñado del asesor se tendió un manto de impunidad absoluta. La Ley Provincial de Procedimiento Administrativo Nº 5350 (Art. 6) obliga a todo auxiliar a apartarse de manera inexcusable ante un interés o vínculo de parentesco por afinidad en segundo grado. Bujedo no se excusó: eligió a quién auditar y a qué familiar encubrir.
La mentira de los $89 millones: El 64% era compensación municipal
Uno de los ejes discursivos utilizados para alimentar la polémica consistió en aseverar que existían más de $89 millones en “vales informales” de dinero público sin control presupuestario.
Los documentos originales presentados en mayo desmienten la imputación contable de plano:
- De la suma total de $89.075.443,28 registrada en el listado, $57.440.729,10 corresponden a un único concepto: “A CTA. COMPENSACIÓN – MUNICIPALIDAD DE RÍO II”, fechado formalmente el 14 de abril de 2026.
- Es decir, casi el 65% del total denunciado jamás fue salida de fondos hacia bolsillos privados ni terceros, sino una compensación contable formal entre el SerMAS y la administración central del Municipio.
- De manera sugestiva, en la página 9 de su dictamen, el Dr. Roberto Bujedo le amputó un dígito a la cifra oficial, anotando “Vale a cuenta compensación por $5.740.729,10” en lugar de los $57,4 millones reales. Una maniobra con la pluma que restó más de $51 millones a la compensación para inflar artificialmente el número del supuesto desfalco y alimentar el relato penal contra la gestión municipal.
El remanente correspondía a provisiones comerciales con número correlativo de comprobante de AFIP (como cañerías, bombas y cloro) y a adelantos de haberes del personal operativo de planta, los cuales fueron formalmente transferidos para que el Municipio se los descuente de sus recibos de sueldo.
Cheques bajo inventario oficial, no “cueva financiera”
Otra de las falacias técnicas esgrimidas fue calificar como “circuito clandestino o retención indebida” a la tenencia de cheques en cartera por un monto de $55.142.979,08.
La nota oficial de entrega del 14 de mayo revela la realidad que se intentó ocultar:
- Se entregó a la Secretaría de Hacienda el detalle de 32 cheques en cartera, con serie, banco, monto y fecha de cobro.
- Más de $45 millones correspondían a cheques emitidos por la propia Municipalidad de Río Segundo desde sus cuentas oficiales en el Banco de la Nación Argentina, entregados al SerMAS como contraprestación por las tareas efectivas de limpieza y mantenimiento de espacios verdes y plazas de la ciudad.
- Dichos instrumentos poseían vencimientos escalonados y diferidos previstos para junio, julio y agosto de 2026 (todos posteriores al cese de la conducción de mayo).
- Al decretarse la disolución del ente, resultaba un sinsentido bancario ingresar cheques diferidos del Municipio en una cuenta que estaba en proceso de cierre para luego volver a transferir esos fondos al propio Municipio. Por ese motivo, los cartones físicos fueron entregados bajo acta e inventario formal a la Secretaría de Hacienda el 14 de mayo para su administración directa.
La deuda de $2.275 millones que sí fue informada
El dictamen cuestionó además una supuesta “omisión absoluta” en conciliar el padrón de usuarios y la cartera de morosos.
La documentación original prueba lo contrario: en fecha 13 de mayo de 2026 se elevó el peritaje oficial “Informe de Análisis de Deuda del Servicio de Agua”, determinando la totalidad de la deuda histórica en $2.275.147.599,01, discriminada minuciosamente con gráficos y porcentajes oficiales:
- Deuda en Situación Normal: $1.368.496.440,55 (60,15%);
- Deuda en Situación Bloqueada: $889.328.198,18 (39,09%);
- Deuda en Gestión Judicial: $16.463.512,33 (0,72%);
- Intereses devengados: $859.447,95.
La totalidad del módulo de cobro y mora tributaria estaba en poder del Ejecutivo municipal desde mayo.
El auto-indulto de Granja y Bujedo sobre la transición
El cuestionamiento procedimental central del dictamen pretendió reprochar que los balances y fojas ingresaron formalmente al Concejo Deliberante el 16 de septiembre de 2026 con los plazos de la prórroga vencidos.
Lo que el dictamen omite con deliberada conveniencia son los nombres y cargos de quienes gobernaron y administraron el Estado municipal durante esa etapa:
- La disolución del SerMAS y la remoción de su directorio se resolvió bajo la intendencia interina del Dr. Ricardo Granja.
- Durante todo ese interinato, el Dr. Roberto Bujedo se desempeñaba como Coordinador General de Legal y Técnica del Departamento Ejecutivo (tras haber obtenido una polémica licencia con retención de cargo en el Concejo aprobada mediante Resolución Nº 008/26).
- La documentación fue entregada por el ente a la Secretaría de Hacienda el 14 de mayo. Fueron Granja y Bujedo, desde la conducción del Ejecutivo, quienes custodiaron los papeles, manejaron la transición y solicitaron las prórrogas legislativas que luego se dilataron.
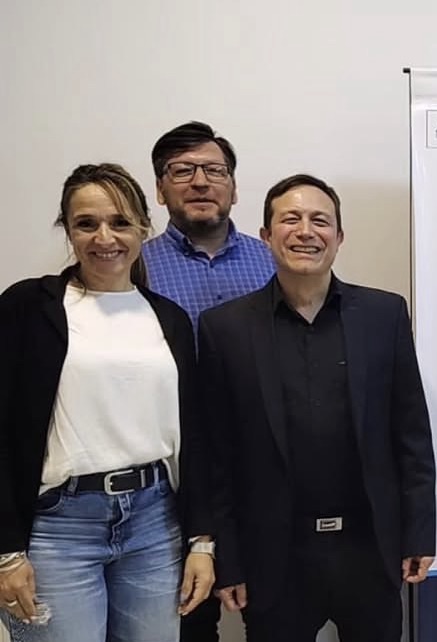
El dato institucional es elocuente: el 28 de julio de 2026 Ricardo Granja dejó el interinato y volvió a la Presidencia del Concejo; dos días después, el 30 de julio, Bujedo notificó el fin de su licencia y reasumió como asesor legislativo. Apenas unas semanas después, el asesor pasó de integrar el Ejecutivo que manejó la transición del SerMAS a redactar un informe a pedido de Granja donde juzga esa misma transición, borrándose a sí mismos de cualquier responsabilidad y direccionando acusaciones contra terceros.
El trasfondo real: Lawfare vernáculo y persecución política
Lejos de tratarse de un control administrativo genuino, la construcción de este dictamen persigue una finalidad puramente política: sembrar dudas artificiales sobre un traspaso institucional que fue completamente normal y ordenado, utilizando ese humo fabricado para justificar una persecución judicial contra el intendente Darío Chesta y su gabinete.
Al haber reasumido Chesta la Intendencia el 28 de julio tras la finalización del interinato de Granja, el sector político desplazado del Ejecutivo activó una estrategia de judicialización express orientada a criminalizar la gestión ordinaria, distorsionar compensaciones contables legítimas y montar causas en los Tribunales locales que sirvan de munición para el desgaste público.
En esa cruzada, las normas de ética pública y la imparcialidad quedaron archivadas: se redactaron carillas enteras para fabricar sospechas contra funcionarios en ejercicio mientras se encubrían los contratos familiares propios. Una maniobra de judicialización política que choca contra los principios de legalidad de la Ley 5350 y la Ley Orgánica Municipal 8102, montada sobre números recortados para alimentar un relato falaz que se derrumba por completo frente a las actas y recibos oficiales.
Por Redacción Ruta 9 Noticiasi
